Premiers pas à la BRVM : le livret du premier achat
Un livret de trente pages pour préparer un premier achat d'actions à la BRVM : le marché commun aux huit pays de l'UEMOA, le choix d'une société de gestion et d'intermédiation, l'ouverture du compte-titres, le coût réel d'un ordre et le suivi après l'achat. Gratuit, sans inscription, à lire en ligne ou à télécharger.
Ce livret conduit un lecteur qui n'a jamais passé d'ordre jusqu'à son premier achat d'actions à la BRVM, puis jusqu'au suivi de ce qu'il détient. Il se lit seul, en neuf étapes, et ne suppose aucune connaissance préalable du marché.
Télécharger le livret en PDF, 30 pages
Son texte intégral figure aussi ci-dessous, à lire sans rien télécharger.
1. Le marché et ses titres
Ce qui s'échange à la BRVM, qui peut le faire, et ce que vous détenez une fois l'achat passé.
Un marché commun à huit pays
La Bourse régionale des valeurs mobilières est le marché boursier commun de huit pays d'Afrique de l'Ouest : le Bénin, le Burkina Faso, la Côte d'Ivoire, la Guinée-Bissau, le Mali, le Niger, le Sénégal et le Togo. Ces huit pays forment l'UEMOA et partagent le franc CFA.
Une entreprise sénégalaise, une entreprise ivoirienne et une entreprise béninoise s'échangent donc sur le même marché, dans la même monnaie, sous la même autorité. Vous accédez aux entreprises des huit pays, quel que soit votre pays de résidence, dès lors qu'une société d'intermédiation accepte d'ouvrir votre compte. Vous ne subissez aucun risque de change d'un pays à l'autre. Vous dépendez enfin d'un seul régulateur, l'AMF-UMOA, l'Autorité des marchés financiers de l'Union monétaire ouest-africaine.
Le marché est ouvert tous les jours ouvrables, à l'exception des jours fériés en Côte d'Ivoire, où siège la BRVM. Un jour férié chez vous ne ferme pas le marché ; un jour férié ivoirien le ferme pour tout le monde.
Les quatre intervenants que vous rencontrerez
| Intervenant | Son rôle |
|---|---|
| AMF-UMOA | Agrée et contrôle les intervenants. La liste des sociétés agréées est publique. |
| BRVM | Organise le marché et publie les cours. C'est là que se forment les prix. |
| DC/BR | Enregistre qui détient quoi et dénoue les opérations. Une commission lui revient sur chaque ordre. |
| SGI | Société de gestion et d'intermédiation. Elle transmet vos ordres et tient votre compte. |
Le passage obligé par une société d'intermédiation
Un particulier ne peut pas acheter directement à la BRVM. Parmi les intermédiaires agréés par l'AMF-UMOA, seules les sociétés de gestion et d'intermédiation peuvent négocier les valeurs cotées. Il n'existe ni application ni site qui permette de transmettre un ordre sans elles.
Une SGI exerce deux métiers, qu'elle facture séparément. Elle est courtier : elle reçoit vos ordres et les transmet à la BRVM, contre une commission prélevée à chaque opération. Elle est conservateur : vos titres sont inscrits à votre nom dans ses livres, contre des frais de garde annuels calculés sur la valeur de votre portefeuille.
Les trois familles de titres
| Famille | Ce que vous détenez | Ce qui peut vous revenir |
|---|---|---|
| Action | Une part du capital d'une société | Un dividende voté chaque année, et la différence de cours à la revente |
| Obligation | Une créance sur un emprunteur | Les coupons prévus et le remboursement à l'échéance, si l'émetteur honore ses engagements |
| Part de fonds | Une part d'un portefeuille géré collectivement | La variation de la valeur de ce portefeuille, et les revenus qu'il distribue |
La famille d'un titre renseigne sur son risque sans le résumer. Une obligation émise par une entreprise fragile peut exposer à une perte plus grande que l'action d'une banque solide. Un fonds ne répartit pas les risques par nature : sa composition figure dans son document d'information.
Cinq questions renseignent davantage que la catégorie : qui est derrière le titre, avec quelle facilité vous pourrez le revendre, pour combien de temps vous le gardez, quel poids il représente dans ce que vous détenez, et ce qu'il vous coûte en frais. Le guide complet, à paraître, les développe pour chacune des trois familles.
2. L'argent à y consacrer
Les conditions à réunir avant d'ouvrir un compte, la durée que vous vous donnez et le montant que vous y mettez.
La réserve de précaution, constituée en premier
La BRVM formule elle-même la règle : n'investissez que l'argent dont vous n'avez pas besoin au quotidien, et jamais au-delà de vos moyens. Les repères chiffrés qui suivent sont d'usage courant, à ajuster selon la régularité de vos revenus et vos charges.
Cette réserve précède tout investissement à la BRVM. C'est une somme disponible immédiatement, placée en dehors du marché. Trois à six mois de dépenses courantes constituent un repère répandu : un revenu irrégulier ou des charges familiales élevées justifient davantage ; une personne aux revenus stables et sans charge de famille peut s'en tenir à moins.
Son rôle est d'éviter une vente contrainte. Sans elle, la première dépense imprévue vous oblige à vendre des titres au moment où elle survient, sans égard pour le cours du jour. Un investisseur qui dispose de cette réserve choisit le moment de ses ventes ; celui qui n'en a pas le subit.
Le remboursement d'une dette, comparé au placement
Rembourser par anticipation une dette vous économise les intérêts restant à courir sur le capital remboursé. Cette économie est certaine, alors qu'un rendement en actions ne l'est pas.
Il n'existe pas de seuil universel au-delà duquel une dette doit être remboursée en priorité. L'arbitrage se fait entre le taux de votre dette et ce que vous pouvez raisonnablement espérer d'un placement, en tenant compte des pénalités de remboursement anticipé prévues à votre contrat. Un découvert permanent et un crédit à la consommation se situent en général du côté du remboursement ; un prêt immobilier à taux modéré, moins souvent.
L'horizon, et ce qu'il change
L'horizon est la durée pendant laquelle vous pouvez laisser cette somme investie sans en avoir besoin. Il dépend de vos projets, pas de votre âge. Quelqu'un de trente ans qui achètera un terrain dans deux ans a un horizon court ; quelqu'un de cinquante-cinq ans qui prépare ses dix prochaines années a un horizon long.
Vous pouvez transmettre un ordre de vente à tout moment ; il ne pourra être exécuté que lors d'une séance où le titre est négociable, si une contrepartie se présente. L'horizon correspond donc au délai que vous vous fixez vous-même ; aucun contrat ne l'impose.
| Horizon | Ce que cela implique |
|---|---|
| Moins de 2 ans | Les actions sont inadaptées : la durée est trop courte pour absorber une baisse |
| 2 à 5 ans | Une part d'actions limitée, le reste en placements à échéance connue |
| Plus de 5 ans | Une part d'actions plus importante devient envisageable |
Ces repères ne garantissent aucun résultat. Un horizon long réduit l'exposition aux variations de court terme ; il ne supprime ni le risque propre à une entreprise, ni celui de revendre à un moment défavorable.
À l'horizon s'ajoute votre tolérance aux baisses, c'est-à-dire la baisse que vous pouvez traverser sans modifier vos décisions. Elle se juge mal dans l'abstrait : posée sous la forme « acceptez-vous le risque ? », la question reçoit presque toujours une réponse positive. Formulez-la autrement : si ce portefeuille perdait 30 % en six mois, que feriez-vous ? Un horizon long avec une faible tolérance aux baisses conduit à une composition plus prudente que ne le suggérerait la seule durée.
Le montant, décidé à l'avance
Fixez une somme mensuelle ou annuelle dont vous n'aurez pas besoin sur la période retenue, puis tenez-vous-y. Un versement régulier évite d'attendre un moment d'achat supposé idéal et répartit vos achats sur des cours différents. Écrivez votre objectif en une phrase, avec un montant et une échéance : « disposer de 3 millions de francs dans sept ans » se vérifie, « faire fructifier mon argent » ne se vérifie pas.
3. La société d'intermédiation
Les critères de choix, les questions à poser par écrit, les pièces du dossier et les deux comptes ouverts à votre nom.
Les conséquences durables de ce choix
Votre SGI constituera votre unique accès au marché, pour une durée souvent longue. Elle transmet vos ordres, conserve vos titres, vous verse vos dividendes et vous remet vos documents annuels. Changer de société reste possible, mais le transfert des titres est facturé par ligne.
Six critères de sélection
| Le critère | Le point à vérifier |
|---|---|
| La qualité du service | Délai d'exécution, traitement d'un dividende qui n'arrive pas, transmission des relevés. Rien de cela ne figure dans un barème : observez la réactivité dès vos premiers échanges. |
| Le montant minimum à l'ouverture | De zéro à plusieurs millions de francs. Ce montant n'est pas un frais : il reste votre argent. |
| Les frais annuels | Les frais de garde sont prélevés que vous passiez des ordres ou non, et pèsent plus lourd que le courtage sur la durée. |
| Les frais de sortie | Transfert des titres et clôture du compte, avec des écarts importants d'une société à l'autre. |
| Le passage d'ordres en ligne | Certains espaces permettent seulement de consulter son compte, d'autres d'y passer ses ordres. |
| L'acceptation des non-résidents | Si vous vivez hors de l'UEMOA, vérifiez ce point en premier. |
L'accès régional et l'acceptation du dossier
Deux choses sont à distinguer. Le marché est régional : une SGI agréée dans l'un des huit pays donne accès aux mêmes sociétés cotées, quel que soit le pays de son client. Un investisseur au Bénin peut s'adresser à une SGI sénégalaise et y acheter exactement les mêmes titres.
L'acceptation de votre dossier est une autre question. Chaque société décide de sa clientèle et des pièces qu'elle exige. Rien dans la réglementation du marché ne vous ferme une SGI d'un autre pays, mais c'est elle qui accepte ou refuse d'ouvrir le compte. Posez la question avant de constituer le dossier.
Les questions à poser par écrit avant de signer
Posez-les aux deux ou trois sociétés que vous envisagez, et comparez les réponses plutôt que les plaquettes. Demandez des réponses écrites : elles vous serviront de référence.
- Quelle est votre grille tarifaire en vigueur, et de quand date son homologation ?
- Quel est le coût total d'un ordre d'achat, taxe comprise, sur un montant que je vous indique ?
- Y a-t-il un montant minimum à l'ouverture, et un minimum par ordre ?
- Quels sont vos frais annuels, garde et tenue de compte comprises ?
- Que coûtent un transfert de titres vers une autre SGI et une clôture de compte ?
- Puis-je passer mes ordres en ligne, ou seulement consulter mon compte ?
- Sous quel délai les dividendes sont-ils crédités, et quels documents annuels fournissez-vous pour ma déclaration fiscale ?
La deuxième question est la plus utile. Les barèmes présentent les frais ligne par ligne, et certains omettent la taxe. Un chiffre unique, demandé dans les mêmes termes à chaque société, est le seul élément réellement comparable.
Les pièces du dossier d'ouverture
La liste varie d'une société à l'autre. Celles que nous avons consultées demandent, pour une personne physique, une pièce d'identité en cours de validité, une photo d'identité, un justificatif de résidence, une attestation d'identification fiscale pour les résidents du pays concerné, la preuve du dépôt initial lorsqu'un montant minimum est exigé, et le formulaire d'ouverture signé.
S'y ajoutent des pièces propres à chaque société, et une partie du formulaire consacrée à la lutte contre le blanchiment, où vous déclarez l'origine des fonds. Des réponses incomplètes retardent l'ouverture. Comptez ensuite quelques jours ouvrés avant la remise de votre numéro de compte ; aucun ordre ne peut être transmis avant.
Le compte titres et le compte espèces
La société ouvre deux comptes à votre nom, qui fonctionnent ensemble. Le compte titres contient vos actions et vos obligations, inscrites à votre nom. Le compte espèces reçoit l'argent que vous versez, le produit de vos ventes et vos dividendes ; c'est de lui que sont débités vos achats et les frais.
Tout circule à l'intérieur de la SGI. Vos dividendes n'arrivent pas sur votre compte bancaire : ils sont crédités sur votre compte espèces, où ils restent disponibles pour un nouvel achat. Un relevé d'identité bancaire ne vous est d'ailleurs pas systématiquement demandé ; c'est en général l'inverse : la société vous remet son relevé pour que vous puissiez l'approvisionner.
L'ouverture depuis l'étranger
Commencez par demander à la société si elle accepte les clients non résidents. Lorsqu'elle accepte, le dossier se monte en général à distance, avec des exigences supplémentaires : pièces certifiées conformes, justificatif de domicile étranger, parfois un questionnaire de conformité. Les frais bancaires et la commission de change du premier virement s'ajoutent au coût de votre investissement sans figurer sur l'avis d'opéré.
4. Le coût d'un ordre
Les quatre prélèvements d'un ordre, les frais annuels de garde, et la hausse nécessaire pour les compenser.
Les quatre prélèvements d'un ordre
Quatre prélèvements s'ajoutent au prix des actions, à l'achat comme à la vente. Le détail ci-dessous provient de la grille homologuée d'une SGI du Bénin et d'un relevé de frais réellement appliqués, recueillis en 2026.
| Prélèvement | Taux | Sur 1 000 000 FCFA | Bénéficiaire |
|---|---|---|---|
| Commission de courtage | 1 % | 10 000 FCFA | La SGI |
| Commission de marché | 0,20 % | 2 000 FCFA | La BRVM |
| Commission du dépositaire | 0,10 % | 1 000 FCFA | Le DC/BR |
| Taxe sur les activités financières | 10,15 % du courtage | 1 015 FCFA | L'État |
| Total | ≈ 1,40 % | 14 015 FCFA |
Dans les frais constatés chez cette SGI, la taxe est assise sur la commission de courtage et non sur le montant de l'ordre : elle ne représente donc qu'environ un dixième de point du total. Vérifiez ce point auprès de la vôtre, car l'assiette retenue change fortement le montant prélevé.
Ce total ne vaut pas pour toutes les SGI. Les commissions de 1 %, 0,20 % et 0,10 % se retrouvent à l'identique chez une deuxième société observée, mais sa grille ne chiffre pas la taxe. Une troisième annonce « globalement 1,3 % » sans préciser si la taxe y est comprise. Demandez à la vôtre le coût total d'un ordre, taxe incluse.
Les frais prélevés chaque année
Aux frais d'ordre s'ajoutent des frais de garde, calculés sur la valeur de votre portefeuille et prélevés que vous passiez des ordres ou non. Ils se situent entre 0,3 et 0,4 % par an chez les trois SGI dont nous avons recueilli la grille. Ces frais passent inaperçus à l'ouverture et deviennent le poste principal d'un portefeuille conservé longtemps sans mouvement.
Le transfert de vos titres vers une autre société et la clôture de votre compte sont également facturés, de 10 000 à 34 375 francs par ligne transférée selon les grilles observées.
La hausse nécessaire pour compenser les frais
Les frais étant prélevés deux fois, à l'achat puis à la vente, le cours doit progresser d'environ 2,8 % pour que vous retrouviez votre mise.
L'incidence des commissions minimales sur les petits ordres
Les frais étant proportionnels, un petit ordre coûte le même pourcentage qu'un grand. Deux éléments le pénalisent néanmoins.
Une SGI peut appliquer une commission minimale par ordre, exprimée en francs. Sur un ordre de 50 000 francs, un minimum de 1 000 francs représenterait 2 % au lieu de 1 %. Aucune des trois grilles que nous avons recueillies n'en chiffre une : posez la question à la vôtre avant de choisir une fréquence d'achat.
Par ailleurs, chaque aller-retour supporte son propre seuil de 2,8 %. Plus vous passez d'opérations dans l'année, plus souvent ce seuil doit être franchi, sur des montants et des cours qui diffèrent à chaque opération.
5. Le premier ordre
Le type d'ordre à transmettre, sa durée de validité, ce qui peut arriver à l'exécution et le document qui en fait foi.
Le déroulement d'une séance
Pendant la pré-ouverture, de 9 h 00 à 9 h 45 en temps universel, les ordres s'accumulent sans être exécutés. Au fixing d'ouverture, ils sont confrontés d'un coup, et la BRVM retient le cours qui permet d'échanger le plus grand nombre de titres. Toutes les transactions de ce fixing se font à ce cours unique, quel que soit le prix limite que chacun avait indiqué, pourvu qu'il soit compatible. Viennent ensuite la négociation en continu, un fixing de clôture à 14 h 30, puis la fermeture à 15 h 00.
Une valeur cote soit par fixing, soit en continu. Demandez à votre SGI sous quel mode cote la valeur qui vous intéresse.
Les deux types d'ordres
| Ordre | Ce que vous fixez | Ce que vous acceptez |
|---|---|---|
| À cours limité | Un prix maximum à l'achat, minimum à la vente | Que l'ordre ne s'exécute pas si le marché ne vient pas à votre prix |
| Au mieux | Rien sur le prix | Le cours coté, quel qu'il soit |
L'ordre à cours limité est le choix prudent, et le seul qui vous protège d'une exécution à un prix que vous n'auriez pas accepté. Il suppose que vous indiquiez une limite : à défaut, l'ordre est rejeté. L'ordre au mieux est risqué sur une valeur peu échangée : il peut être servi à un cours très éloigné du dernier connu.
La durée de validité
Un ordre comporte une durée de validité. En l'absence d'indication, il est réputé « jour » et tombe à l'issue de la séance. Si vous voulez qu'il reste présenté au marché plusieurs séances, vous devez le demander expressément : les durées prévues sont le jour, le mois civil, une date limite que vous indiquez, ou l'exécution, plafonnée à trois mois civils.
Un ordre à cours limité d'une durée longue mérite d'être réexaminé : il peut s'exécuter des semaines plus tard, dans des conditions que vous n'aurez pas revues.
L'encadrement des cours et l'exécution partielle
Au cours d'une même séance, le cours d'un titre ne peut s'écarter de plus de 7,5 % du cours de référence, à la hausse comme à la baisse. La règle vaut pour les actions comme pour les obligations. Lorsque la BRVM estime que le marché atteint cet écart, elle peut publier un cours avec réduction : les ordres passés dans le sens du déséquilibre sont alors servis partiellement.
Cette limite borne le cours sans assurer l'exécution. Trois issues restent possibles pour un ordre : être exécuté en totalité, l'être en partie, ou ne pas l'être du tout faute de contrepartie. Sur une valeur peu échangée, un ordre de mille titres peut s'exécuter en plusieurs fois, sur plusieurs séances, à des cours différents.
Pour certaines valeurs, la BRVM définit un lot régulier. En l'absence de lot défini, la négociation se fait à l'unité : vous pouvez acheter une seule action.
Le règlement et l'avis d'opéré
L'exécution de votre ordre et le mouvement de votre compte sont deux moments distincts. Depuis la séance du 4 décembre 2025, le règlement des capitaux et la livraison des titres interviennent deux jours de bourse après la séance d'exécution, contre trois auparavant. Entre les deux, le cours est fixé et ne bougera plus.
Après exécution, la société vous remet un avis d'opéré, qui porte le cours obtenu et le montant exact des frais. Conservez-le : il prouve l'opération, sert de base à votre suivi et vous sera utile pour votre déclaration fiscale.
Les risques propres au marché, les quatre schémas de fraude les plus courants et les vérifications qui précèdent tout versement.
Sept risques et les réflexes correspondants
| Risque | Ce qu'il recouvre | Le réflexe |
|---|---|---|
| Marché | Une baisse générale des cours, que la répartition ne compense pas | Horizon long, sommes dont vous n'avez pas besoin à court terme |
| Entreprise | Résultats, gouvernance, dividende suspendu | Lire les comptes et suivre les annonces |
| Liquidité | Un titre qui s'échange peu | Vérifier les volumes avant d'acheter |
| Concentration | Une ligne trop lourde | Fixer une limite par ligne et la revoir |
| Change | Pour la diaspora, l'écart entre la monnaie des titres et celle des dépenses | Tenir compte de la monnaie de ses dépenses |
| Taux | Pour les obligations, l'effet des taux sur le prix | Conserver jusqu'à l'échéance quand c'est possible |
| Réglementaire et fiscal | Des règles qui évoluent | Revérifier à date fixe |
Aucun de ces risques ne se supprime. Ils se répartissent, se limitent ou s'acceptent en connaissance de cause.
Quatre schémas de fraude
Le rendement garanti. « 10 % par mois, sans risque. » Un placement en actions ne peut pas garantir un rendement : il dépend de résultats et de cours futurs que personne ne maîtrise. Une telle promesse justifie d'interrompre la conversation, avant toute autre vérification.
Le versement sur un compte tiers. On vous demande de virer sur un compte personnel, un portefeuille mobile ou le compte d'une société qui n'est pas votre SGI. Votre argent ne va que sur le compte espèces ouvert à votre nom chez une SGI agréée, et son relevé porte votre nom.
L'urgence. On vous annonce une offre qui expire ce soir, une place limitée ou un cours qui va s'envoler. La pression sur le temps sert à empêcher la vérification.
L'intermédiaire non agréé. Un « conseiller », un groupe de discussion ou une plateforme promet d'investir pour vous. Seules les SGI agréées peuvent négocier des titres cotés.
Les deux vérifications préalables à tout versement
L'agrément. La liste des SGI agréées est publiée par la BRVM et par l'AMF-UMOA. Si la société qui vous sollicite n'y figure pas, l'affaire s'arrête là. Consultez la liste vous-même, sur le site officiel, et non sur un lien qu'on vous envoie.
Le compte de destination. Le relevé sur lequel vous allez virer doit être au nom de la SGI. Un compte au nom d'une personne physique ne convient en aucun cas.
Ajoutez une règle de conduite : ne versez jamais sous la pression du temps. Une société sérieuse accepte que vous preniez quelques jours.
Cinq erreurs de comportement
Elles coûtent souvent davantage que les fraudes, parce qu'elles passent inaperçues. Acheter après une forte hausse revient à payer le prix d'une information déjà connue de tous. Vendre après une forte baisse transforme une perte latente en perte définitive. Multiplier les opérations additionne les frais et les seuils à franchir pour un résultat nul. Renforcer une position qui baisse a du sens si la situation de la société n'a pas changé, et aucun si elle se dégrade. Emprunter pour investir rend la dette certaine quand le rendement ne l'est pas.
Le versement d'un dividende, ce que l'impôt prélève, et ce qu'une application de suivi fait à la place du relevé.
Les quatre étapes du versement d'un dividende
- La publication des comptes. L'entreprise arrête son résultat de l'exercice.
- L'assemblée générale. Les actionnaires votent le dividende. Rien n'oblige une entreprise à en verser un.
- La date de détachement. À partir de ce jour, acheter l'action ne donne plus droit au dividende en cours.
- La date de paiement. L'avis de la BRVM l'indique. Le crédit sur votre compte auprès de la SGI peut intervenir plus tard.
Pour percevoir un dividende, vous devez détenir l'action avant la date de détachement. Acheter la veille du paiement ne donne droit à rien.
Le jour du détachement, la BRVM abaisse le cours de référence du montant du dividende net. Ce cours sert de point de départ à la séance ; il ne détermine pas le prix auquel les titres s'échangeront. Sur quatre détachements observés en 2026, la valeur s'est échangée le jour même nettement au-dessus de ce cours de référence. Ne vous alarmez donc pas d'un cours de référence en net recul ce jour-là, et n'achetez pas une action en comptant sur une baisse.
Le rendement et ses limites
Le rendement rapporte le dividende au prix de l'action : un dividende de 150 francs sur une action à 2 900 francs représente 5,2 %. Ce calcul se fait sur le dividende brut, avant l'impôt retenu ; ce que vous encaissez réellement est inférieur.
Un rendement très élevé a souvent une cause. Il peut venir d'un dividende exceptionnel qui ne se reproduira pas, ou d'un cours qui s'est effondré, auquel cas il signale une difficulté plutôt qu'une occasion. Une entreprise qui a versé un dividende pendant dix ans peut le réduire ou le suspendre la onzième année.
L'imposition, en trois principes
Les dividendes, les intérêts d'obligations et les plus-values sont imposés, selon des régimes distincts.
L'impôt est en principe prélevé à la source, par le payeur dans le pays de l'émetteur : le montant crédité sur votre compte est alors déjà net. Vérifiez-le sur votre premier avis de paiement.
Si vous résidez dans un autre pays de l'Union, ce que vous devez par ailleurs chez vous ne se tranche pas d'une lecture simple : deux textes communautaires traitent la question et ne disent pas la même chose. Si vous résidez hors de l'Union, une convention fiscale entre votre pays et celui de la société peut modifier ce traitement, et plusieurs conventions ont cessé de produire leurs effets ces dernières années.
Demandez à votre SGI, par écrit, quel impôt est retenu sur vos dividendes et quel traitement s'applique à vos plus-values. En fin d'année, elle peut vous remettre un état des dividendes encaissés et des plus-values réalisées.
Les taux par pays ne figurent pas dans ce livret. Ils attendent la relecture d'un professionnel. D'ici là, demandez à votre SGI le taux retenu sur vos dividendes et le traitement de vos plus-values.
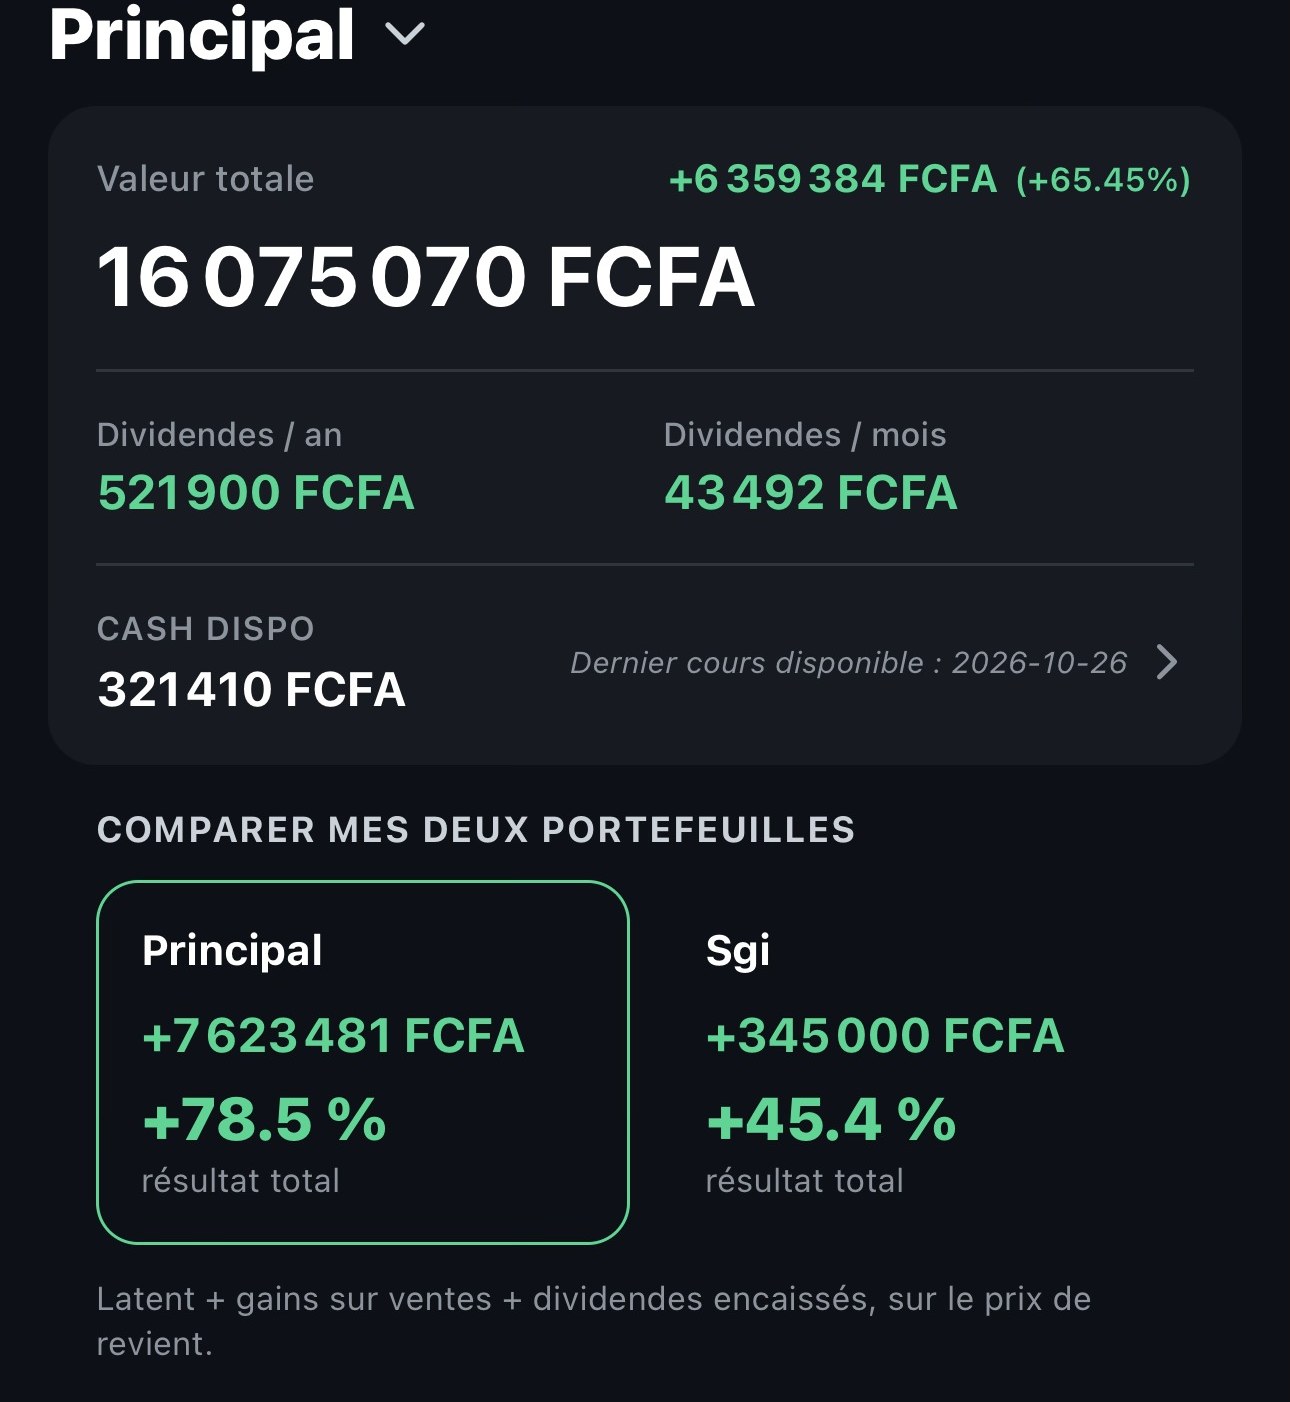
L'écran Portefeuille La valeur totale, les dividendes attendus sur l'année et sur le mois, et le solde espèces que vous tenez dans l'application. Au-dessous, la comparaison de deux portefeuilles tenus chez deux sociétés différentes.
Portefeuille d'exemple. Le résultat total réunit la plus-value latente, les gains réalisés et les dividendes encaissés.
Quand vous enregistrez un achat, reportez le montant des frais qui figure sur l'avis d'opéré. Le champ est facultatif : s'il reste vide, les frais n'entrent pas dans votre prix de revient, et la performance affichée dépasse la réalité.
Le mécanisme de la capitalisation, puis ce qu'auraient donné des versements mensuels sur les cours du marché depuis 2014.
Ces pages contiennent deux calculs distincts. Le premier illustre une mécanique à taux supposé ; il ne décrit aucun marché. Le second part des cours réellement relevés dans les bulletins officiels ; il décrit des périodes passées et ne prévoit rien.
Le marché depuis 2014
Le BRVM Composite, relevé sur le premier bulletin officiel de chaque mois. C'est un indice de cours : les dividendes n'y figurent pas.
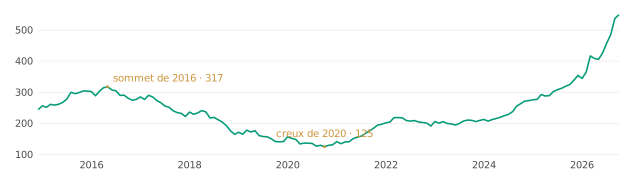
Source : Bulletin officiel de la cote de la BRVM. Hors dividendes.
L'indice est passé de 244,57 à 549,02 en onze ans et dix mois, soit 7,1 % par an. Cette moyenne recouvre deux périodes opposées : une baisse de 61 % entre le sommet de mai 2016 et le creux d'octobre 2020, puis la remontée des six dernières années. Qui regarde ce graphique voit les deux.
Le mécanisme de l'intérêt composé
Les deux calculs qui suivent reposent sur un taux supposé constant de 6 % par an. Le premier isole le mécanisme. Le second montre ce que devient un petit montant versé chaque mois.
Un investissement unique de 100 000 francs
Supposons que vous placiez 100 000 francs une seule fois, sans effectuer d'autres versements. Les deux colonnes partent du même versement et du même taux. La première retire les gains chaque année ; la seconde les laisse en place, où ils produisent à leur tour des gains.
| Années | Capital restant + gains retirés | Capital final, gains réinvestis | Écart |
|---|---|---|---|
| 5 | 130 000 | 133 823 | 3 823 |
| 10 | 160 000 | 179 085 | 19 085 |
| 20 | 220 000 | 320 714 | 100 714 |
| 30 | 280 000 | 574 349 | 294 349 |
La première colonne additionne les 100 000 francs, qui restent placés, et les gains retirés au fil des ans, soit 6 000 par an. La seconde donne la valeur du placement lorsque les gains ne sont pas retirés.
Cet écart provient entièrement de l'intérêt composé, puisqu'aucun versement nouveau ne s'y mêle. Il pèse 11 % du gain à cinq ans et 62 % à trente ans. Au-delà d'une vingtaine d'années, les gains produits par les gains dépassent ceux produits par le versement de départ. Le mécanisme se voit à peine les premières années et fait l'essentiel du résultat à la fin.
Des versements mensuels de 20 000 francs
Cette fois, aucune somme n'est placée au départ : 20 000 francs sont versés chaque mois, au même taux supposé.
| Années | Total versé | Valeur finale | Résultat |
|---|---|---|---|
| 5 | 1 200 000 | 1 389 716 | ×1,16 |
| 10 | 2 400 000 | 3 249 469 | ×1,35 |
| 20 | 4 800 000 | 9 068 773 | ×1,89 |
| 30 | 7 200 000 | 19 490 259 | ×2,71 |
Vingt mille francs par mois font 7 200 000 francs versés en trente ans, et 19 490 259 francs à l'arrivée. Le résultat est proportionnel au montant mensuel : 10 000 francs par mois donnent exactement la moitié, soit 9 745 130 francs. La durée ne joue pas de cette façon : si l'on triple le nombre d'années, les sommes versées triplent, la valeur finale est multipliée par six, et les gains par quatorze et demi. C'est ce qui donne son poids au moment où l'on commence.
Les versements mensuels sur les cours du Composite
Le calcul qui suit n'utilise que les cours relevés dans les bulletins : exactement 60 versements pour cinq ans et 120 pour dix ans, chacun au niveau d'indice du premier jour coté du mois, avec 1,4015 % de frais par ordre et 0,35 % de frais de garde par an. Aucun dividende n'y est ajouté, pour la raison exposée plus bas.
| Période | Versements | Total versé | Valeur finale | Résultat |
|---|---|---|---|---|
| Oct. 2021 à oct. 2026 | 60 | 1 300 000 | 2 908 111 | ×2,24 |
| Oct. 2016 à oct. 2026 | 120 | 2 500 000 | 6 368 921 | ×2,55 |
| Oct. 2015 à oct. 2020 | 60 | 1 300 000 | 761 987 | ×0,59 |
Montants en francs CFA, pour 100 000 au départ puis 20 000 par mois. La troisième ligne traverse la baisse et se solde par une perte de 538 013 francs, soit 41 % des sommes versées. C'est la même méthode, sur une autre période.
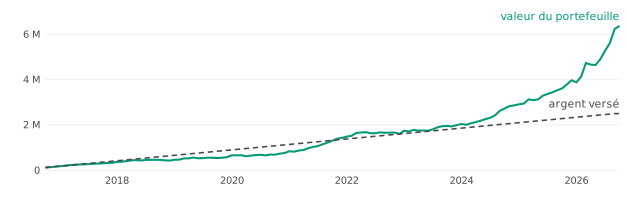
Cent vingt versements mensuels d'octobre 2016 à octobre 2026 : l'argent versé, et la valeur du portefeuille. Hors dividendes.
Le trait du portefeuille reste sous celui des versements jusqu'en 2022, le rejoint, repasse en dessous en 2023, puis s'en écarte. Pendant les six premières années, le portefeuille a le plus souvent valu moins que les sommes qui y avaient été mises.
Les dividendes, absents de ce calcul
Les sociétés cotées distribuent des dividendes. Le bulletin publie bien un « taux de rendement moyen du marché », mais sa légende le définit comme la moyenne des taux de rendement des actions ayant distribué un dividende : une moyenne simple, qui écarte les sociétés sans distribution et ne tient pas compte de leur taille. Ce n'est pas le rendement de l'indice. L'indice qui les intègre, le BRVM Composite Total Return, a pour base 100 le 2 janvier 2025 et ne figure au bulletin que depuis le 2 janvier 2026.
Ce calcul porte donc sur les cours d'un indice, et sur rien d'autre. Il ne dit pas ce qu'un portefeuille réel aurait donné : un portefeuille réel ne reprend pas toutes les sociétés de l'indice dans les proportions de celui-ci, s'achète par titres entiers, encaisse des dividendes, supporte l'impôt et dépend des titres retenus.
Le moment où l'on commence
Les deux lignes suivantes portent sur des sommes versées strictement identiques, à des rythmes différents.
| Versements | Total versé | Valeur finale |
|---|---|---|
| 10 000 par mois, 120 fois, dès octobre 2016 | 1 200 000 | 3 091 436 |
| 20 000 par mois, 60 fois, dès octobre 2021 | 1 200 000 | 2 620 393 |
Le versement mensuel le plus faible, engagé plus tôt, finit devant. Ce résultat tient à ces années précises et ne vaut pas démonstration générale : celui qui a commencé en 2016 a versé pendant toute la baisse et acheté au plus bas de 2020. Une période qui monterait d'abord puis baisserait inverserait le classement. Ce que la comparaison établit est plus étroit : sur cette période, la durée a pesé davantage que le montant mensuel.
Toutes les périodes de la série
Le même calcul repris sur toutes les périodes possibles, de mois en mois.
| Durée | Périodes | En perte | La pire | La médiane | La meilleure |
|---|---|---|---|---|---|
| Cinq ans | 83 | 23, soit 28 % | ×0,58 | ×1,19 | ×2,24 |
| Dix ans | 23 | aucune | ×1,30 | ×1,60 | ×2,55 |
Sur cinq ans, plus d'une période sur quatre s'est soldée par une perte. Sur dix ans, aucune.
Ce tableau décrit un marché, il n'établit pas une règle. Les vingt-trois périodes de dix ans se chevauchent presque toutes et proviennent d'une seule histoire de onze ans : ce ne sont pas vingt-trois observations indépendantes, et rien n'assure que la prochaine décennie leur ressemblera. Allonger la durée n'a donc rien d'une protection acquise. Ce que vous pouvez en retenir dépend de votre horizon et de la baisse que vous pouvez traverser sans vendre.
Ce livret s'arrête au premier ordre et à son suivi. Le guide complet, à paraître, reprend chacun de ces sujets et en traite d'autres.
| Le sujet | Dans le guide complet |
|---|---|
| Le marché, les intervenants, les compartiments et les indices | Partie A, chapitres 1 à 3 |
| Les préalables, l'horizon, le détail des frais | Partie B, chapitres 4 à 6 ; fiche 2 |
| Le choix d'une SGI, l'ouverture, les ordres, les dividendes | Partie C, chapitres 7 à 10 ; fiche 1 |
| La lecture des comptes d'une société et la valorisation d'une action | Partie D, chapitres 11 et 12 ; fiche 5 |
| Les obligations et les fonds, avec leurs calculs | Partie D, chapitres 13 et 14 ; fiches 3 et 4 |
| La construction du portefeuille, les fraudes, le suivi, les indices | Partie E, chapitres 15 à 18 |
| La fiscalité des huit pays et de la diaspora | Fiche 1 |
| Les barèmes de trois SGI, recopiés tels quels | Fiche 2 |
Les mots du livret
Le glossaire complet figure en annexe du guide. Les six mots que ce livret emploie le plus :
- Avis d'opéré : le document remis après l'exécution d'un ordre.
- Compte espèces : celui que la SGI tient pour votre argent.
- Détachement : le jour à partir duquel acheter ne donne plus droit au dividende en cours.
- Fixing : la confrontation des ordres qui établit un cours unique.
- Frais de garde : les frais annuels calculés sur la valeur du portefeuille.
- Prix de revient : le prix d'achat augmenté des frais.
Édition d'octobre 2026 Mise à jour chaque trimestre. Les frais et les règles cités se vérifient à chaque édition.